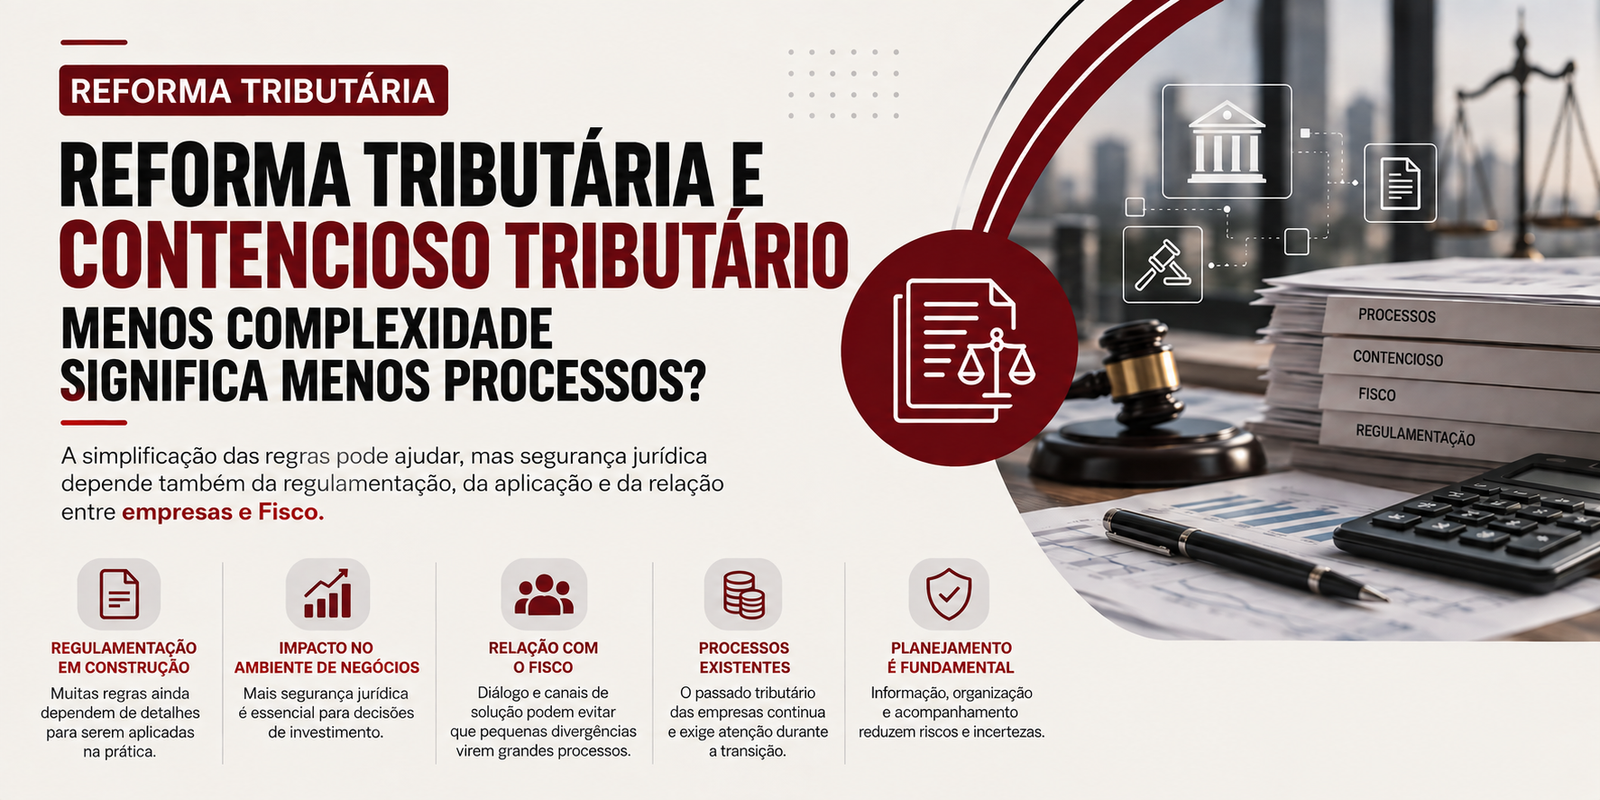
Quando se fala em Reforma Tributária, normalmente a conversa vai para IBS, CBS, créditos, alíquotas e impacto no preço.
Mas tem uma discussão que interessa bastante às empresas e que às vezes fica em segundo plano: o que vai acontecer com o contencioso tributário?
Afinal, se o sistema ficar mais simples, teremos menos processos?
A resposta da Dra. Juliana Camargo Amaro, presidente da Comissão de Direito Tributário da OAB Campinas, durante nossa conversa foi bastante direta: depende. Depende da regulamentação, da transição e, principalmente, de como as novas regras serão aplicadas.
E faz sentido.
Uma coisa é simplificar a legislação. Outra é conseguir fazer essa legislação funcionar de forma clara no dia a dia.
Muitas empresas ainda enxergam o contencioso tributário como assunto do jurídico.
Na prática, não é bem assim.
Uma discussão tributária pode afetar o caixa, créditos, certidões, investimentos e até decisões de expansão.
E existe um problema ainda maior: o excesso de processos também impacta o próprio Judiciário. Quando o sistema está sobrecarregado, outras demandas acabam sofrendo com a demora.
Ou seja, a discussão tributária tem um efeito muito maior do que simplesmente definir quem tem razão em determinado processo.
Ela afeta o ambiente de negócios.
Esse talvez seja o principal ponto da nossa conversa.
A Reforma Tributária pode trazer uma estrutura mais simples, mas isso não significa automaticamente menos litígios.
O Brasil tem um histórico grande de discussões tributárias que se prolongam durante anos. Um exemplo citado na entrevista foi a discussão envolvendo PIS, Cofins e a exclusão do ICMS da base de cálculo.
Mesmo depois de decisões judiciais, novos desdobramentos podem surgir a partir da interpretação das regras e de mudanças posteriores na legislação.
É por isso que reduzir o contencioso exige mais do que mudar a lei.
Precisa mudar também a forma como os conflitos são tratados.
Aqui existe um ponto que considero muito importante.
Nem toda divergência tributária deveria virar uma ação judicial.
Na entrevista, Juliana deu um exemplo simples: uma empresa pode ter um débito que já deveria ter sido baixado, mas que continua aparecendo no sistema. Se ela precisa de uma certidão e não consegue resolver administrativamente, acaba tendo que procurar o Judiciário.
É um processo que poderia nem existir.
Esse tipo de situação mostra que segurança jurídica não depende somente de uma lei bem escrita.
Depende também de comunicação.
Quanto mais fácil for para a empresa esclarecer uma dúvida, corrigir uma inconsistência e conversar com o Fisco, menor tende a ser a necessidade de judicializar pequenos problemas.
Programas como o Confia, no âmbito federal, e o Nos Conformes, em São Paulo, foram citados justamente como iniciativas que buscam aproximar Fisco e contribuinte.
Esse é outro ponto que as empresas precisam observar.
A Reforma olha para frente, mas as empresas carregam um passado tributário enorme.
Existem processos, créditos, autos de infração, compensações e outras discussões que não desaparecem simplesmente porque o novo sistema começou.
Durante a transição, será necessário administrar as duas coisas: preparar a empresa para o novo modelo e, ao mesmo tempo, cuidar do que ficou para trás.
Para o empresário, isso significa que contencioso não deveria ficar restrito a uma planilha do jurídico.
É preciso entender o impacto financeiro dessas discussões e quais delas podem interferir nas decisões da empresa.
Esse talvez seja o ponto que mais me chama atenção.
Quando uma empresa investe, ela precisa fazer conta.
Quanto vou investir?
Quanto vou vender?
Qual será minha margem?
Quanto vou pagar de imposto?
Se existe muita incerteza sobre como uma regra será interpretada no futuro, essa conta fica mais difícil.
Na nossa conversa, Juliana destacou justamente essa relação entre contencioso e segurança jurídica, inclusive para investidores que analisam o ambiente brasileiro.
Por isso, a Reforma Tributária precisa ser analisada além da alíquota.
A pergunta não é apenas quanto a empresa vai pagar.
É também quão previsível será esse pagamento.
Eu colocaria três pontos na mesa:
1. Acompanhar a regulamentação.
Não basta conhecer a estrutura da reforma. A regulamentação vai definir muita coisa na prática.
2. Mapear o contencioso existente.
Quais processos podem afetar caixa? Quais créditos estão em discussão? Existe alguma questão que pode interferir em certidões ou operações?
3. Aproximar as áreas.
Fiscal, contabilidade, jurídico e financeiro precisam conversar. A Reforma Tributária não é apenas uma mudança de legislação. Ela também mexe com processos, sistemas e decisões empresariais.
No final, a grande questão não é saber se a Reforma Tributária vai acabar com o contencioso.
Ela pode reduzir parte da complexidade, mas a segurança jurídica será construída na prática.
E isso depende da regulamentação, do Estado, do Judiciário e também da forma como as empresas vão se preparar para essa nova realidade.
Porque mudar a regra é uma coisa.
Fazer a regra funcionar bem é outra.
Reynaldo Lima Jr.
CEO — Lima Contabilidade
