
Geral Semanário Atividade Imobiliária e os Impactos da Reforma Tributária
A Reforma Tributária do Consumo, consolidada pela Lei Complementar 214/2025, promove também mudanças estruturais no tratamento fiscal das atividades imobiliárias no Brasil, atingindo desde a locação, incorporação e também a comercialização de imóveis. O novo modelo, que substitui PIS, Cofins, ICMS e ISS pelo IBS (Imposto sobre Bens e Serviços) e pela CBS (Contribuição sobre Bens e Serviços), redefine a lógica de tributação do setor, ampliando a transparência, mas também impondo novos desafios de enquadramento e compliance. Foi introduzido pela reforma é preciso que todos proprietários de imóveis tomem conhecimento foi a criação do Cadastro Imobiliário Brasileiro (CIB), uma especie de “CPF”dos imóveis, instrumento que visa unificar e padronizar as informações sobre imóveis urbanos e rurais em nível nacional. O CIB permitirá integração entre os cadastros municipais, estaduais e federais, garantindo maior controle sobre a titularidade, uso e exploração econômica dos imóveis. Esse novo registro será essencial para identificar a natureza das operações imobiliárias, cruzar dados de locações e vendas e melhorar a fiscalização da incidência de IBS e CBS, inclusive para pessoas físicas que atuem de forma habitual no setor. A condição de locador pessoa física merece atenção. A depender da quantidade de imóveis locados e do volume de receitas, o proprietário poderá ser enquadrado como contribuinte de IBS e CBS, deixando de ser tratado como mero investidor para ser considerado um agente econômico do setor imobiliário. Essa mudança impõe a necessidade de formalização e escrituração das receitas, bem como a emissão de documentos fiscais compatíveis com o novo sistema. No caso da locação de imóveis, a regra geral mantém a não incidência para locações puras, ou seja, quando há apenas cessão do uso de um bem, por exemplo, ou seja, a legislação entende que nao háprestação de serviços. Por outro lado, a cessão não onerosa, — quando o imóvel é disponibilizado gratuitamente — poderá ensejar questionamento fiscal, já que a Receita Federal poderá arbitrar e tributar a operação com base no valor venal do imóvel, conforme o art. 41, §1º do Regulamento do Imposto de Renda (RIR), e isso claramente vai impactar principalmente nas holdings. Além disso, operações associadas a serviços, como locação por curta temporada (Airbnb e similares), também passam a ser tributadas por configurarem prestação de serviços de hospedagem. Outro detalhe, a locação comercial de espaços, especialmente em shoppings e condomínios empresariais, exigirá análise detalhada quanto à inclusão de serviços acessórios, como segurança, manutenção e gestão, etc. que poderão compor a base tributável. Nas operações de venda e comercialização de imóveis, a Reforma traz impacto direto sobre incorporações imobiliárias e loteamentos. As incorporadoras passam a enfrentar um ambiente em que a não cumulatividade plena (tudo gera crédito a ser abatido para calculo do imposto) poderá gerar créditos de IBS e CBS, reduzindo a carga tributária efetiva em algumas etapas, mas exigindo controles mais rigorosos sobre os insumos utilizados e a destinação das unidades. A tributação na construção por administração ou empreitada também se reconfigura, demandando segregação entre materiais, serviços e margem da construtora, sob pena de bitributação. Outro ponto sensível é o tratamento do ativo imobilizado, especialmente nas empresas patrimoniais e holdings imobiliárias, que precisarão reavaliar o aproveitamento de créditos nas aquisições de bens e serviços relacionados à manutenção e operação dos imóveis. A definição do local da operação (local do consumo) também impacta significativamente os contratos intermunicipais e interestaduais. Por fim, o período de transição até 2033 exigirá revisão dos contratos vigentes, readequação dos sistemas contábeis e fiscais, e planejamento estratégico para mitigar riscos e aproveitar oportunidades de crédito. O setor imobiliário, tradicionalmente intensivo em capital e de ciclo longo, precisará alinhar-se a essa nova lógica tributária, que valoriza a rastreabilidade das operações e a neutralidade fiscal entre setores. A Reforma, portanto, não apenas altera tributos — ela redefine o modo como o mercado imobiliário se estrutura, precifica e gera valor no novo ambiente econômico brasileiro. Reynaldo Lima JrContador e Especialista na Reforma Tributaria
Lucros e Dividendos em 2026
A Nova Realidade de Retenção e o que Mudou no Planejamento Chegamos a 2026 e, se havia alguma dúvida de que a tributação de dividendos mudaria o jogo, os primeiros extratos bancários de janeiro já resolveram a questão. Aqui na Lima Contabilidade, temos passado as últimas semanas debruçados sobre o fluxo de caixa de nossos clientes. A pergunta agora não é mais “se” vai tributar, mas “como” pagar o menor imposto possível dentro da nova regra. O que mudou, na prática, é o fim daquela isenção total e irrestrita que vivemos por décadas. Agora, a regra é a retenção de 10% no momento em que o dinheiro sai da empresa para o sócio. Parece pouco, mas para quem estava acostumado com tributação zero na pessoa física, o impacto no patrimônio é imediato. O “Corte” dos 50 mil e o Labirinto Operacional Temos observado que muita gente ainda se confunde com o limite de R$ 50 mil mensais. Em regra, se a soma dos dividendos pagos no mês, por uma única empresa, ultrapassar esse valor, o IRRF de 10% entra em cena. Mas cuidado: não caia no erro comum de achar que ter várias empresas resolve tudo sem custo. Embora cada fonte pagadora olhe para o limite de forma isolada, a Receita Federal está de olho na consolidação da sua renda global. No ajuste anual, o cenário pode mudar. A orientação atual que damos no escritório é clara: o controle precisa ser mensal e rigoroso, ou a surpresa no fechamento do ano vai doer no bolso. O Trunfo do Lucro Acumulado (e o perigo da documentação falha) Ainda temos uma janela de oportunidade com os lucros apurados até 31 de dezembro de 2025. Esses valores, tecnicamente, ainda podem ser distribuídos com isenção. Mas aqui vai um alerta operacional crítico: não basta “dizer” que o lucro é de 2025. Se a ata de assembleia ou a alteração contratual não foi registrada no prazo, ou se a contabilidade não estava encerrada e assinada com tempestividade, o fisco vai desconsiderar a isenção. Temos visto casos onde a falta de um registro formal em junta comercial colocou em risco distribuições milionárias. Sem lastro documental impecável, o banco nem sequer processa o pagamento como isento hoje em dia. A Polêmica do Simples Nacional Aqui entramos em uma verdadeira zona cinzenta. Existe uma divergência grande sobre as empresas do Simples. A legislação é confusa ao tentar aplicar a retenção para quem já paga um imposto unificado. No entanto, a posição do fisco tem sido agressiva. Nossa postura na Lima tem sido pela prudência consultiva: na ausência de uma liminar específica para o seu negócio, faça a retenção. O custo de brigar com a Receita Federal depois de uma autuação por falta de retenção na fonte é, quase sempre, maior do que o imposto em si. O que fazer agora? O planejamento sucessório e tributário de 2026 não aceita mais amadorismo. A distribuição de lucros deixou de ser uma “transferência automática” para se tornar uma operação estratégica. A reforma trouxe complexidade, é verdade. Mas quem se antecipa com uma contabilidade consultiva séria ainda consegue proteger boa parte da rentabilidade. Reynaldo Lima Jr. CEO, Lima Contabilidade
Com reforma, empresa do Simples poderá ficar por 2 anos com receita 20% acima do limite
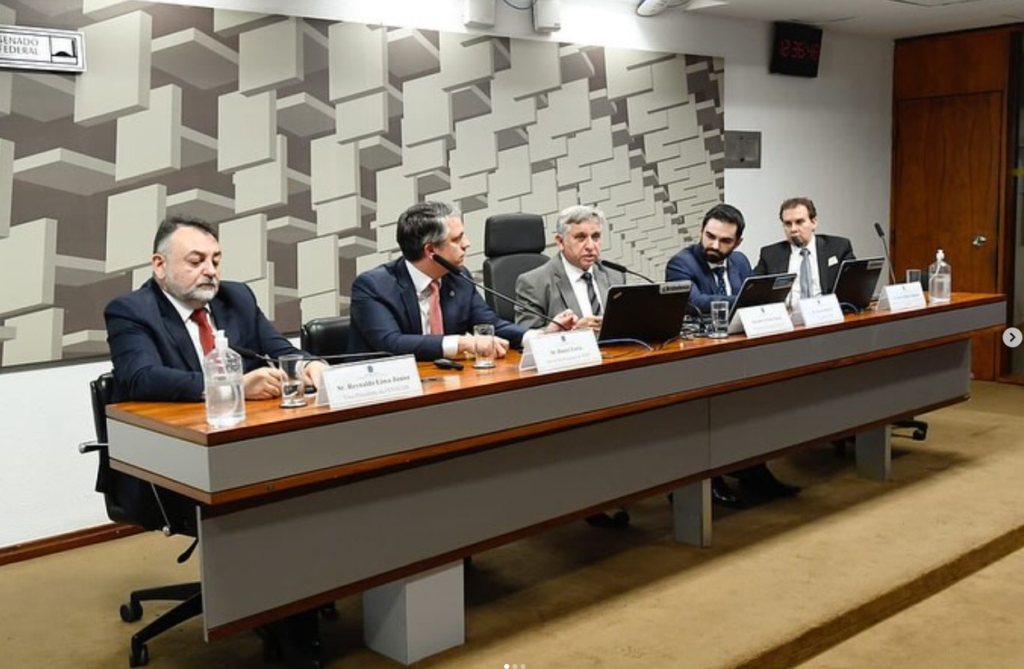
Empresas que atual Simples Nacional poderão ficar no regime tributário por mais 2 anos se superarem o limite atual em até 20%. É o que define a reforma tributária em tramitação no Senado. Reynaldo Lima Junior, vice-presidente da Fenacon (Federação Nacional das Empresas de Serviços Contábeis), disse que a medida é essencial para ser mantida no texto. “O Simples Nacional representa 70% das empresas do Brasil e 54% dos empregos gerados, e muitas vezes é relegado a segundo plano nas discussões sobre regimes diferenciados”, disse Lima Junior. “Essa transição é crucial para dar estabilidade às empresas que estão em fase de crescimento”, reforçou. O executivo participou nesta terça-feira (24) de debate da CAE (Comissão de Assuntos Econômicos do Senado), em Brasília. Entre os principais pontos da fala de Lima Junior, destacam-se: Lima Junior também ressaltou a importância de políticas públicas voltadas para a formalização de pequenos negócios, especialmente com a criação do nanoempreendedor individual, uma nova categoria voltada para pessoas com faturamento inferior a R$ 45 mil anuais. Ele elogiou a medida, mas alertou para a necessidade de ajustes no tratamento tributário para evitar que o MEI seja prejudicado. Por fim, o vice-presidente da Fenacon enfatizou a necessidade de continuar aprimorando o Simples Nacional, destacando sua relevância para a economia do país. “Estamos falando de um regime que representa a maior parte das empresas brasileiras e que gera mais da metade dos empregos no Brasil. É crucial que continuemos simplificando e aprimorando esse modelo,” concluiu. fonte: Portal Reforma Tributaria
Reforma Tributária e Gasto Público: por que arrecadar mais não resolve o déficit do Brasil
Em 2026, a Reforma Tributária voltou ao centro do debate nacional como uma promessa de racionalidade: simplificar o sistema, reduzir o chamado Custo Brasil e melhorar o ambiente de negócios. Desde a apresentação da PEC 45, ainda em 2019, esse discurso se repete com pequenas variações. O novo modelo, em tese, tornaria o país mais eficiente, menos burocrático e mais competitivo. O ponto que temos observado, porém, é que esse debate frequentemente mistura dois conceitos que precisam ser claramente separados: arrecadação e gasto público. Não são a mesma coisa. E tratar um problema como se fosse o outro tem custado caro ao país — especialmente para quem empreende, investe e gera renda. O sistema tributário brasileiro segue sendo um dos mais complexos do mundo. Na prática, empresas gastam algo próximo de 1.500 horas por ano apenas para cumprir obrigações fiscais. Em países da OCDE, esse número gira em torno de 150 horas. Essa diferença não é apenas estatística: ela se traduz em perda de produtividade, aumento de custos, insegurança jurídica e menor capacidade de crescimento. É nesse contexto que a Reforma Tributária se mostra necessária. Ela pode — e tende a — simplificar regras, reduzir litígios, organizar melhor a cobrança e diminuir o custo operacional de estar em conformidade. Tudo isso é positivo. O alerta importante é outro: eficiência na arrecadação não significa, automaticamente, eficiência no gasto. A Reforma Tributária atua, essencialmente, do lado da receita. Ela organiza como o Estado arrecada. O que ela não garante, por si só, é que esses recursos sejam bem aplicados. O gasto público diz respeito às escolhas feitas depois que o dinheiro entra no caixa. Assim como em qualquer empresa ou mesmo em uma família, aumentar a receita não resolve nada se as despesas continuam desorganizadas, crescentes e mal direcionadas. O papel do Estado, em regra, é devolver à sociedade aquilo que arrecada na forma de serviços públicos e infraestrutura. Educação, saúde, segurança e logística são exemplos básicos dessa devolução. O que temos visto, porém, é uma inversão preocupante dessa lógica. Mesmo com recordes sucessivos de arrecadação, os resultados entregues à população seguem aquém do esperado. Basta observar a realidade: gargalos logísticos persistem, a infraestrutura é insuficiente, a mobilidade urbana se deteriora, a educação enfrenta problemas estruturais e a insegurança pública cresce. Tudo isso impacta diretamente o ambiente econômico. Empresas operam com custos mais altos, menor previsibilidade e mais riscos. O chamado Custo Brasil não está apenas no valor dos tributos pagos, mas na ineficiência do sistema como um todo. A falta de investimentos estruturantes obriga empresas a criar soluções próprias para problemas que deveriam ser públicos. Dependência excessiva do transporte rodoviário, ausência de uma malha ferroviária eficiente e vias precárias de escoamento da produção são exemplos recorrentes. Há um paradoxo evidente: o Brasil é referência mundial em tecnologia de arrecadação, fiscalização e controle tributário, mas não entrega infraestrutura compatível com esse nível de eficiência fiscal. Na prática, arrecadamos como país desenvolvido, mas entregamos serviços de qualidade muito inferior. Esse cenário gera um efeito perverso que orientamos nossos clientes a considerar com atenção. O contribuinte acaba pagando duas vezes. Paga impostos elevados e, ao mesmo tempo, precisa contratar plano de saúde, previdência privada, segurança particular, morar em condomínios fechados ou investir em proteção adicional. Quem tem renda consegue se proteger parcialmente. Quem não tem, sofre diretamente os efeitos da ausência ou da baixa qualidade dos serviços públicos. O resultado é o aprofundamento das desigualdades e a sensação generalizada de que o retorno dos tributos não é proporcional ao esforço exigido do contribuinte. O déficit público, por sua vez, não é um problema recente nem pode ser atribuído a um único governo. Trata-se de uma questão estrutural. O Brasil arrecada muito, mas gasta ainda mais — e, muitas vezes, gasta mal. Instrumentos como a Lei de Responsabilidade Fiscal e o novo arcabouço fiscal tentam impor limites, mas limites formais não garantem eficiência. O ponto central continua sendo como se gasta e quais prioridades são escolhidas. Existe, ainda, uma zona cinzenta importante nesse debate. Muitas despesas são legalmente obrigatórias, o que reduz a margem de manobra do gestor público. Ainda assim, isso não elimina a necessidade de avaliar eficiência, qualidade do gasto e retorno social. Cumprir a lei não é sinônimo de gastar bem. Nesse contexto, é um erro tratar política e democracia como inimigas. A Reforma Tributária aprovada é fruto de um processo democrático, com negociações, conflitos e concessões. Democracia não é ausência de divergência; é a convivência entre visões diferentes mediada pelo diálogo institucional. Demonizar a política apenas afasta a sociedade das decisões que impactam diretamente sua vida econômica. Temos observado que o controle do gasto público passa, inevitavelmente, pela participação da sociedade. Se a arrecadação segue regras técnicas e legais, o gasto precisa ser fiscalizado por meio do voto consciente, da transparência, do acompanhamento das contas públicas e da participação no debate. A omissão também tem custo — e costuma ser alto. A Reforma Tributária é necessária e tende a trazer avanços relevantes. Ela pode simplificar o sistema, reduzir burocracias e melhorar a eficiência arrecadatória. O ponto de atenção é acreditar que ela, isoladamente, resolverá o déficit público. Isso não acontecerá. Sem um debate sério, contínuo e técnico sobre gasto público, qualquer ganho de arrecadação será rapidamente absorvido por uma estrutura de despesas ineficiente. Em última análise, o sucesso da Reforma Tributária depende de um movimento paralelo: amadurecer o debate sobre como o dinheiro arrecadado é utilizado. Arrecadar melhor ajuda. Mas não substitui a necessidade de gastar com eficiência, responsabilidade e foco em retorno real à sociedade. A solução não está apenas em arrecadar mais — está em governar melhor.